Risikolandkarte
Equipment und Geschäftsinhalt absichern
Deine Technik ist dein Werkzeug, und oft mehrere tausend Euro wert. Geht sie verloren oder kaputt, steht deine Arbeit still. Die richtige Inhaltsversicherung oder Elektronikversicherung fängt das auf.

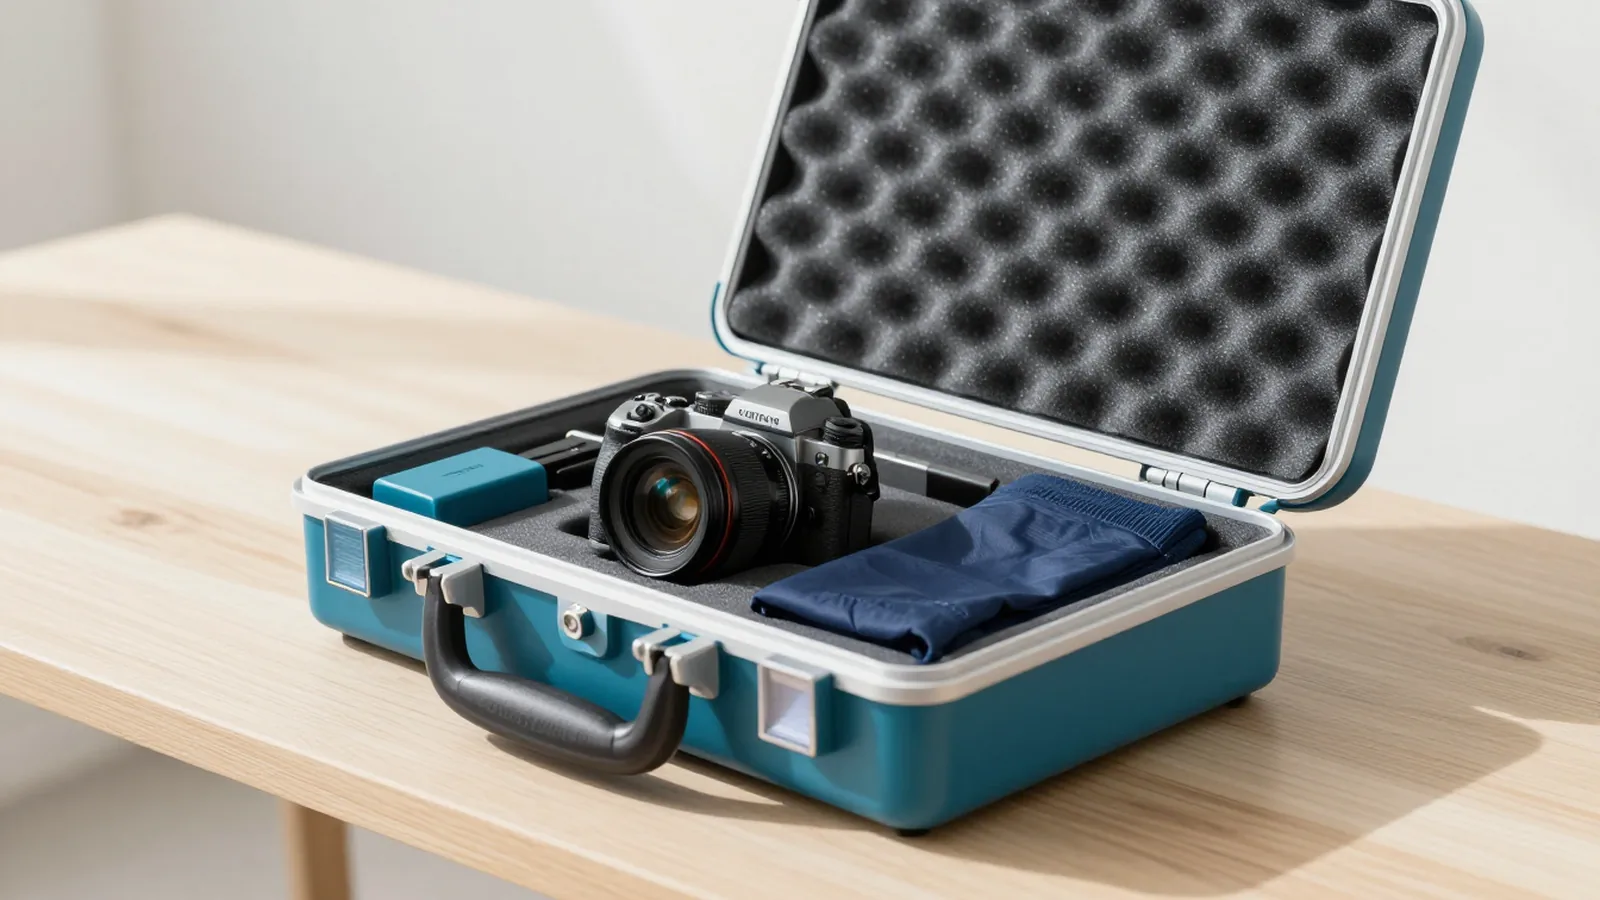
Für viele Selbstständige steckt das Betriebsvermögen in der Ausrüstung: Rechner, Kameras, Objektive, Studiotechnik, Werkzeug. Die private Hausratversicherung deckt beruflich genutztes Equipment aber meist nur eingeschränkt oder gar nicht. Eine eigene Inhaltsversicherung oder Elektronikversicherung schützt deine Arbeitsmittel gegen Diebstahl, Beschädigung und oft auch Bedienfehler, im Büro und unterwegs.
Welches Risiko trifft dich
Ohne Absicherung
-
Der Diebstahl beim Auswärtstermin
Beim Shooting, im Coworking Space oder aus dem Auto wird deine Kamera oder dein Laptop gestohlen. Die private Hausratversicherung greift bei beruflichem Equipment außer Haus oft nicht, die Elektronikversicherung schon.
-
Der Sturzschaden
Das Objektiv fällt herunter, der Rechner stürzt vom Tisch. Reparatur oder Ersatz teurer Technik kann schnell vierstellig werden. Eine Elektronikversicherung deckt häufig auch solche Beschädigungen und Bedienfehler.
-
Der Schaden an der Studioausstattung
Wasser, Feuer oder Einbruch beschädigen deine gesamte Arbeitsausstattung. Die Inhaltsversicherung ersetzt den Geschäftsinhalt und hilft, dass du schnell wieder arbeitsfähig bist.
So sicherst du dich ab
Je nach Bedarf passen zwei Wege: Die Geschäftsinhaltsversicherung deckt deine gesamte Ausstattung in den Räumen gegen Einbruch, Feuer und Leitungswasser. Die Elektronikversicherung schützt gezielt deine Technik, oft auch gegen Sturz, Bedienfehler und unterwegs (Außenversicherung). Für mobile Berufe wie Fotograf:innen ist Letztere meist wichtiger. Wir prüfen mit dir, welcher Schutz zu deinem Equipmentwert und deiner Arbeitsweise passt.
Der Beitrag richtet sich nach dem Wert deiner Ausstattung und dem gewünschten Umfang.
Das solltest du prüfen
- Wie hoch ist der Gesamtwert deines beruflich genutzten Equipments?
- Nutzt du deine Technik auch unterwegs, ist eine Außenversicherung enthalten?
- Sind Sturz, Bedienfehler und Diebstahl abgedeckt, nicht nur Feuer und Einbruch?
- Greift deine private Hausratversicherung bei beruflichem Equipment überhaupt?
- Ist die Versicherungssumme aktuell, auch nach Neuanschaffungen?
Häufige Fragen
Ist mein Arbeitslaptop nicht über die Hausratversicherung gedeckt?
Beruflich genutzte Geräte sind in der privaten Hausratversicherung oft nur eingeschränkt oder gar nicht versichert, besonders außerhalb der Wohnung. Für Equipment, mit dem du Geld verdienst, brauchst du in der Regel eine eigene Inhaltsversicherung oder Elektronikversicherung.
Was ist der Unterschied zwischen Inhaltsversicherung und Elektronikversicherung?
Die Geschäftsinhaltsversicherung deckt deine gesamte Ausstattung in den Räumen gegen Gefahren wie Feuer, Einbruch und Leitungswasser. Die Elektronikversicherung ist auf technische Geräte spezialisiert und deckt häufig zusätzlich Sturz, Bedienfehler und Schäden unterwegs.
Ist mein Equipment auch beim Auswärtstermin versichert?
Nur, wenn eine Außenversicherung eingeschlossen ist. Für mobile Berufe, etwa Fotograf:innen oder IT Freelancer mit Kundeneinsätzen, ist das ein zentraler Punkt. Wir achten bei der Tarifwahl gezielt darauf, dass dein Equipment auch außer Haus geschützt ist.
Was kostet eine Equipmentversicherung?
Der Beitrag hängt vom Wert deiner Ausstattung und dem gewünschten Umfang ab. Für Soloselbstständige ist sie oft eine vergleichsweise günstige Police, die im Schadenfall den Geschäftsbetrieb rettet. Den genauen Beitrag ermitteln wir im Vergleich.
Equipmentschutz prüfen
Kostenlos und unverbindlich, wir ordnen dein konkretes Risiko ein.
 Ungebundener Versicherungsmakler
Einfach. Persönlich. Digital.
100+ Versicherer im Vergleich. Kostenlos, ungebunden, immer an deiner Seite. Wir beraten dich als ungebundener Versicherungsmakler nach §34d Abs. 1 Nr. 2 GewO – vergütet über die Courtage der Versicherer.
- Berufsunfähigkeit
- Haftpflicht
- Altersvorsorge
- Krankenversicherung
- Rechtsschutz
- und mehr